La gestion des finances personnelles, le développement d’habitudes d’épargne cohérentes et l’atteinte d’objectifs financiers à long terme sont des éléments importants pour bâtir un avenir plus sûr. Cependant, rester motivé peut parfois être difficile, surtout lorsque les objectifs financiers semblent lointains ou que les dépenses mensuelles rendent l'épargne difficile.
À l’ère du numérique, les plateformes de découverte visuelle telles que Pinterest offrent un moyen intéressant d’explorer des idées pour économiser de l’argent, des inspirations budgétaires et des méthodes d’organisation des finances personnelles. Au lieu de se fier uniquement aux conseils financiers traditionnels, les utilisateurs peuvent découvrir des outils de suivi visuels des économies, des modèles de budget, des défis financiers et des graphiques de motivation qui facilitent la compréhension de la planification financière.
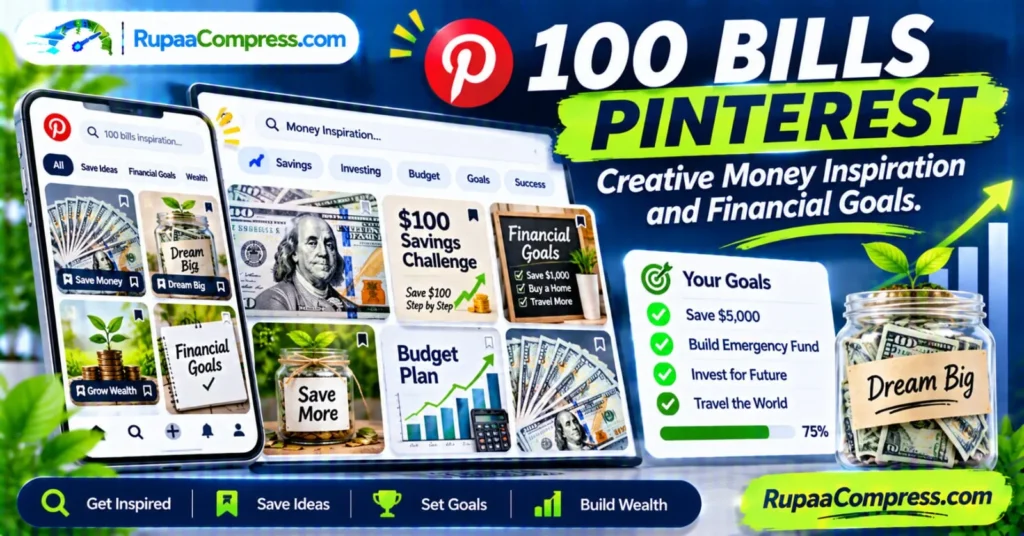
Une expression de recherche populaire est 100 billets Pinterest. Les personnes recherchant ce terme peuvent rechercher des images de billets de 100 $, des tableaux d'inspiration sur le thème de l'argent, des idées de défis d'épargne ou des moyens créatifs de visualiser leurs objectifs financiers.
Ces idées peuvent servir d’inspiration pour développer de meilleures habitudes financières. Par exemple, un outil de suivi visuel des économies peut vous aider à suivre les progrès vers un objectif spécifique, tandis qu'un modèle de budget mensuel peut vous aider à comprendre où vont vos revenus.
En explorant inspiration financière créative et objectifs financiers, vous pourrez découvrir différentes façons d’organiser vos plans financiers. Vous pouvez également explorer un Défi d'économies de 100 $ et plan budgétaire, créez un objectif de fonds d'urgence et découvrez la planification financière à long terme.
Dans ce guide, nous explorerons comment trouver et organiser l'inspiration financière sur Pinterest, comprendre les défis de l'épargne, créer des plans budgétaires pratiques et développer des habitudes qui soutiennent votre avenir financier. Nous expliquerons également comment préparer et optimiser des graphiques financiers pour la publication en ligne à l'aide d'outils gratuits basés sur un navigateur tels que RupaCompress.
Pourquoi l'inspiration financière visuelle fonctionne si bien
Les finances personnelles peuvent parfois sembler compliquées. Les gens peuvent avoir plusieurs responsabilités financières, notamment les dépenses du ménage, les factures, le remboursement des dettes, les objectifs d’épargne et les investissements futurs.
Lorsque tout est géré à l’aide de chiffres et de feuilles de calcul, il peut devenir difficile de rester motivé. La planification financière visuelle offre une autre façon d’organiser ces responsabilités.
Voici plusieurs raisons pour lesquelles l’inspiration financière visuelle peut être utile.
1. Cela rend les objectifs financiers plus faciles à comprendre
Un objectif financier devient plus facile à suivre lorsqu’il est présenté visuellement.
Par exemple, imaginez que votre objectif soit d’économiser 1 000 $. Au lieu de simplement écrire le montant dans un cahier, vous pouvez créer un suivi des économies divisé en étapes plus petites.
Chaque fois que vous économisez de l'argent, vous pouvez marquer une autre section comme terminée. Cela crée un enregistrement visuel de vos progrès et vous aide à voir à quel point vous êtes proche de votre objectif.
2. Cela encourage des habitudes d’épargne cohérentes
De petites activités d’épargne peuvent aider à développer une discipline financière à long terme.
Un défi d’épargne peut diviser un objectif plus large en cotisations plus petites. Par exemple, vous pourriez épargner un montant fixe chaque semaine ou mettre de côté des montants différents en fonction de vos revenus disponibles.
L’idée importante est de prendre une habitude réaliste plutôt que d’essayer d’épargner plus que ce que vous pouvez vous permettre.
3. Cela aide à organiser les idées financières
Pinterest contient une grande variété de contenus visuels, notamment :
- Planificateurs budgétaires mensuels
- Suivi des économies hebdomadaires
- Les défis du fonds d’urgence
- Tableaux de remboursement de la dette
- Feuilles de travail sur les objectifs financiers
- Conseils pour économiser de l'argent
- Graphiques d'éducation à l'investissement
- Suivi des dépenses imprimables
Enregistrer des épingles utiles sur des tableaux organisés peut faciliter le réexamen des idées lors de la planification de vos finances.
4. Cela peut aider à maintenir la motivation
Les objectifs financiers à long terme nécessitent souvent de la patience. Un outil de suivi visuel des progrès peut vous rappeler pourquoi vous avez commencé à épargner et vous aider à reconnaître les petites réalisations en cours de route.
Par exemple, quelqu'un qui épargne pour un nouvel ordinateur portable, des vacances, des études ou un dépôt immobilier peut trouver motivant de suivre chaque étape.
L'inspiration visuelle ne remplace pas la planification financière, mais elle peut rendre le processus plus engageant.
Piliers fondamentaux de l’inspiration en matière de finances personnelles
Créer une feuille de route financière utile nécessite plus que la simple collecte d’images d’argent. Cela implique d’organiser les idées en catégories pratiques et de transformer l’inspiration en actions réalisables.
Quatre domaines importants peuvent vous aider à structurer votre parcours financier.
Inspirez-vous
Commencez par explorer des idées créatives en matière d’argent, des pots d’épargne, des modèles de planification financière et des graphiques de motivation.
Vous pouvez rechercher sur Pinterest des expressions telles que :
- Inspiration pour économiser de l'argent
- Objectifs de liberté financière
- Idées de budget minimaliste
- Inspiration pour le défi de l'épargne
- Motivation en matière de finances personnelles
Utilisez ces idées comme source d’inspiration pour développer des habitudes adaptées à votre propre situation financière.
Enregistrer les idées
Créez des tableaux Pinterest pour organiser du contenu financier utile.
Par exemple, vous pouvez créer des tableaux distincts pour :
- Planification budgétaire
- Défi d'économies de 100 $
- Objectifs du fonds d’urgence
- Voyage sans dette
- Investissements futurs
- Motivation financière
En regroupant les épingles associées, il est plus facile de trouver des idées utiles plus tard.
N'oubliez pas que l'enregistrement d'une image sur Pinterest ne vous donne pas automatiquement l'autorisation de la réutiliser sur votre propre site Web ou dans des projets commerciaux. Vérifiez toujours la source originale et les droits d’utilisation avant de republier le contenu de quelqu’un d’autre.
Fixer des objectifs
Les objectifs financiers doivent être précis et réalistes.
Au lieu de fixer un objectif général tel que « économiser plus d’argent », choisissez un objectif mesurable.
Les exemples incluent :
- Économisez 100 $ sur une période sélectionnée.
- Construisez un fonds d’urgence.
- Réduisez les dépenses mensuelles inutiles.
- Rembourser une dette spécifique.
- Épargnez pour vos études ou votre perfectionnement professionnel.
- Constituez-vous un fonds pour un futur achat.
Un objectif clair facilite la création d’un plan d’économies et la mesure des progrès.
Créer de la richesse
La création de richesse est généralement un processus à long terme. Cela peut impliquer de développer des habitudes d’épargne cohérentes, de gérer les dettes, de maintenir un fonds d’urgence et de se renseigner sur les options d’investissement appropriées.
Les habitudes financières utiles comprennent :
- Dépenser moins que ce que vous gagnez lorsque cela est possible.
- Révision des dépenses mensuelles.
- Éviter les dettes inutiles à taux d’intérêt élevé.
- Construire une réserve d’épargne d’urgence.
- En savoir plus sur les risques d’investissement et les rendements potentiels.
- Planification des responsabilités financières à long terme.
Les décisions d'investissement doivent être basées sur votre situation individuelle, vos objectifs financiers et votre tolérance au risque. Les graphiques Pinterest et les publications sur les réseaux sociaux ne doivent pas être traités comme des conseils financiers personnalisés.
Comprendre le défi des économies de 100 $
Le Défi d'économies de 100 $ est un moyen simple de s’entraîner à économiser de l’argent en vue d’un petit objectif financier.
Différentes versions de ce défi existent. Certains encouragent les gens à économiser un total de 100 $, tandis que d’autres utilisent une facture de 100 $ ou des étapes d’épargne plus importantes comme motivation visuelle.
La méthode exacte est flexible. Vous pouvez choisir un calendrier et un montant de cotisation adaptés à vos revenus et dépenses.
Exemple : économisez 100 $ en 10 semaines
Une approche simple consiste à économiser 10 $ chaque semaine pendant dix semaines.
| Semaine | Économies hebdomadaires | Total économisé |
|---|---|---|
| Semaine 1 | $10 | $10 |
| Semaine 2 | $10 | $20 |
| Semaine 3 | $10 | $30 |
| Semaine 4 | $10 | $40 |
| Semaine 5 | $10 | $50 |
| Semaine 6 | $10 | $60 |
| Semaine 7 | $10 | $70 |
| Semaine 8 | $10 | $80 |
| Semaine 9 | $10 | $90 |
| Semaine 10 | $10 | $100 |
Ceci n'est qu'un exemple. Vous pouvez ajuster le montant et la durée en fonction de votre situation.
Autres idées de défis d’épargne
1. Défi d'épargne quotidienne
Mettez de côté une petite quantité chaque jour. Même des contributions modestes peuvent s’accumuler avec le temps.
2. Défi d'épargne hebdomadaire
Choisissez un montant hebdomadaire fixe et transférez-le sur un compte d’épargne ou un conteneur d’épargne séparé.
3. Défi sans dépenses
Choisissez une période précise pendant laquelle vous évitez les achats inutiles. Continuez à payer les dépenses essentielles et les obligations prévues.
4. Défi du changement de rechange
Conservez les pièces restantes ou les petites sommes après les achats quotidiens. Vérifiez régulièrement le total.
5. Défi d'épargne basé sur des objectifs
Choisissez un objectif spécifique, comme un nouveau téléphone, un ordinateur portable, des vacances ou un fonds d'urgence. Divisez le montant requis en étapes gérables.
Le meilleur défi est celui que vous pouvez relever sans affecter les dépenses essentielles ni créer de pression financière supplémentaire.
Comment créer un plan budgétaire pratique
Un plan budgétaire vous aide à comprendre comment l’argent entre et sort de vos finances personnelles.
Vous n'avez pas besoin d'un logiciel compliqué pour commencer. Un cahier, une feuille de calcul ou un simple modèle de budgétisation peut suffire.
Étape 1 : Calculez votre revenu
Commencez par identifier votre revenu régulier.
Cela peut inclure :
- Salaire mensuel
- Gains indépendants
- Revenu d'entreprise
- Travail à temps partiel
- Autres sources régulières
Utilisez des chiffres réalistes plutôt que de supposer que des revenus incertains seront toujours disponibles.
Étape 2 : répertoriez vos dépenses mensuelles
Notez vos dépenses essentielles et facultatives.
Les dépenses essentielles peuvent inclure le loyer, la nourriture, le transport, l’électricité, l’eau et les factures nécessaires.
Les dépenses facultatives peuvent inclure les divertissements, les abonnements, les repas au restaurant et les achats non essentiels.
Comprendre ces catégories vous aide à identifier les domaines dans lesquels vous pourrez peut-être ajuster vos dépenses.
Étape 3 : Fixez un objectif d’économies
Choisissez un montant réaliste après avoir pris en compte les dépenses essentielles et les responsabilités financières.
Vous pouvez commencer avec un petit montant et l’augmenter progressivement lorsque votre budget le permet.
La cohérence est souvent plus utile que de fixer un objectif irréaliste que vous ne pouvez pas maintenir.
Étape 4 : Suivez vos progrès
Utilisez un outil de suivi du budget ou une liste de contrôle des économies pour enregistrer vos progrès.
Passez en revue vos dépenses hebdomadaires ou mensuelles. Si vos dépenses changent, ajustez votre plan plutôt que de l'abandonner.
Étape 5 : Révisez régulièrement votre budget
Votre situation financière peut changer en raison de nouvelles responsabilités, de changements de revenus ou de dépenses imprévues.
Réviser votre budget chaque mois ou chaque trimestre peut vous aider à maintenir la pertinence de vos objectifs.
Construire un fonds d’urgence pour l’avenir
Un fonds d’urgence est de l’argent réservé aux dépenses imprévues.
Les exemples peuvent inclure :
- Frais médicaux ou dentaires
- Réparations inattendues à la maison
- Réparations de véhicules
- Perte de revenus temporaire
- Voyage d’urgence essentiel
- Autres responsabilités financières urgentes
Sans fonds d’urgence, une dépense imprévue peut vous obliger à recourir à l’emprunt ou à utiliser de l’argent destiné à d’autres objectifs.
Comment démarrer un fonds d'urgence
Commencez avec un objectif gérable. Vous n’avez pas besoin d’économiser une grosse somme immédiatement. Choisissez un premier jalon réaliste pour vos revenus.
Gardez l'argent séparé. Dans la mesure du possible, utilisez un compte d’épargne séparé ou un autre endroit approprié afin que l’épargne d’urgence ne soit pas mélangée à l’argent de poche quotidien.
Contribuez régulièrement. Mettez de côté un montant chaque fois que vos revenus arrivent, à condition que les dépenses essentielles soient couvertes.
Évitez les retraits inutiles. Utilisez le fonds pour de véritables urgences plutôt que pour des achats ou des divertissements de routine.
Augmentez l'objectif au fil du temps. À mesure que votre épargne augmente, vérifiez si le montant est adapté à vos frais de subsistance et à vos responsabilités.
Un fonds d’urgence devrait être accessible en cas de besoin. Tenez compte de la sécurité, de l'accessibilité et des conditions de tout compte que vous utilisez.
Le risque de confidentialité des outils d’optimisation du cloud non vérifiés
Les créateurs de finances personnelles, les blogueurs et les propriétaires de sites Web téléchargent souvent des graphiques budgétaires, des outils de suivi des économies, des modèles financiers et des images sur le thème de l'argent pour leur contenu.
Certains de ces fichiers peuvent contenir des informations privées, des détails commerciaux ou des dossiers financiers personnels.
Télécharger des documents sensibles vers un service en ligne inconnu sans examiner ses pratiques de confidentialité peut créer des risques inutiles.
Par exemple, une feuille de calcul contenant des détails sur les revenus, des informations sur un compte ou des dépenses personnelles ne doit pas être traitée comme une image publique ordinaire.
Avant d'utiliser un service d'édition ou d'optimisation en ligne, pensez à :
- Quelles informations sont incluses dans le dossier ?
- Le service télécharge-t-il des fichiers sur un serveur distant ?
- Sa politique de confidentialité explique-t-elle comment les fichiers sont traités ?
- Combien de temps les fichiers téléchargés sont-ils conservés ?
- Le service est-il adapté aux documents confidentiels ?
- Pouvez-vous supprimer des données personnelles avant le traitement ?
Évitez de télécharger des relevés bancaires, des informations d'identification de compte, des détails de paiement ou des dossiers financiers confidentiels sur des sites Web de compression d'images ordinaires.
Pour les graphiques de blogs publics et les images non sensibles, un outil d'image basé sur un navigateur peut constituer un moyen pratique de préparer des fichiers sans utiliser d'application de bureau distincte.
La solution sécurisée : optimisation d'image basée sur un navigateur local
Lors de la préparation de graphiques financiers pour un blog ou un site Web, le traitement d'images basé sur un navigateur local peut être une option utile.
Certains outils Web utilisent JavaScript et des technologies de navigateur telles que l'API HTML5 Canvas pour traiter les images sur l'appareil de l'utilisateur plutôt que d'envoyer l'image originale à un serveur de traitement distant.
RupaCompress présente ses outils d'image sous forme d'utilitaires basés sur un navigateur qui traitent les images localement. Vous pouvez visiter RupaCompress pour explorer ses fonctionnalités de traitement d’image disponibles.
Selon l'outil et le type de fichier, le traitement basé sur un navigateur peut aider à :
- Compresser des images
- Redimensionner les graphiques
- Recadrage des images
- Conversion des formats d'images
- Ajout de filigranes
- Rotation et retournement des images
- Appliquer des effets photo
Pourquoi le traitement d'image local peut être utile
Transmission de fichiers réduite : Lorsqu'une image est traitée localement comme décrit par le service, l'image originale n'a pas besoin d'être envoyée à un serveur de traitement d'image distant.
Flux de travail pratique : Vous pouvez effectuer des ajustements d’image de base directement dans votre navigateur.
Préparation plus rapide : Pour les fichiers et appareils pris en charge, le traitement local peut réduire le besoin d’attendre une file d’attente de téléchargement et de traitement à distance.
Utile pour la publication de sites Web : Des images plus petites et correctement formatées peuvent contribuer à améliorer les performances de chargement des pages lorsqu'elles sont publiées sur un site Web.
Cependant, le traitement local des images ne doit pas être confondu avec la confidentialité totale du site Web. Il ne protège pas automatiquement les informations partagées via d'autres fonctionnalités du site Web, des extensions de navigateur, des analyses ou des services externes. Vérifiez toujours les informations de confidentialité du site Web et évitez de traiter des documents hautement confidentiels avec des outils qui ne sont pas conçus pour eux.
De plus, les outils de compression d'images sont destinés aux fichiers image. Ils ne doivent pas être utilisés comme substitut à un logiciel sécurisé de gestion de documents financiers ou de tableur.
Guide étape par étape : Comment organiser et gérer les objectifs financiers
Vous pouvez combiner l'inspiration Pinterest avec un plan d'économies pratique et un flux de travail de contenu organisé.
Suivez ces étapes pour commencer.
Étape 1 : Explorer et découvrir l'inspiration
Ouvrez Pinterest et recherchez des termes tels que :
- « 100 billets Pinterest »
- « Défi de 100 dollars d’économies »
- « Inspiration pour le plan budgétaire »
- « Liste de contrôle des objectifs financiers »
- « Tracker de l'épargne des fonds d'urgence »
- « Idées pour économiser de l'argent »
Explorez les épingles pertinentes et identifiez les idées qui correspondent à vos objectifs personnels.
N'oubliez pas de vérifier la source originale lorsque vous souhaitez utiliser un modèle ou une image en dehors de Pinterest.
Étape 2 : Créer des conseils financiers organisés
Créez des tableaux séparés pour différents sujets financiers.
Par exemple, vous pouvez organiser vos idées en :
- Plans budgétaires mensuels
- Les défis de l'épargne
- Objectifs du fonds d’urgence
- Idées de remboursement de la dette
- Objectifs financiers à long terme
Ajoutez des épingles utiles aux tableaux concernés afin de pouvoir les trouver facilement.
Étape 3 : Fixez vos objectifs financiers
Choisissez un ou deux objectifs sur lesquels vous concentrer en premier.
Les exemples incluent économiser 100 $, créer un fonds d’urgence, réduire les dépenses inutiles ou préparer un futur achat.
Notez le montant cible, votre contribution prévue et une date d'achèvement réaliste.
Étape 4 : Créer un suivi de progression simple
Utilisez une liste de contrôle, une feuille de calcul ou un tableau d’épargne imprimable pour suivre vos progrès.
Par exemple, si votre objectif est de 100 $, divisez le montant en dix étapes de 10 $.
Marquez chaque étape lorsque vous la terminez. Cela rend vos progrès plus faciles à comprendre.
Étape 5 : Optimisez vos graphiques financiers localement
Si vous préparez des graphiques pour votre blog de finances personnelles, supprimez d'abord toute information privée qui ne doit pas être publiée.
Utilisez ensuite un outil de traitement d'image approprié pour ajuster les dimensions de l'image, recadrer les zones inutiles et réduire la taille du fichier.
Vous pouvez explorer les outils disponibles sur RupaCompress.
Utilisez des outils de traitement d'image pour les graphiques et autres fichiers image pris en charge, et non pour les feuilles de calcul ou les documents financiers confidentiels.
Étape 6 : Préparer les images pour la publication numérique
Choisissez un format d'image adapté au contenu et au site Web.
WebP peut être utile pour de nombreux graphiques de sites Web, car il fournit souvent des fichiers de plus petite taille tout en conservant une qualité visuelle appropriée. JPEG est un autre choix courant pour les photographies.
Avant de publier, vérifiez que :
- L'image est claire et lisible.
- Les dimensions conviennent à la mise en page.
- La taille du fichier est raisonnable.
- Le nom de fichier décrit l'image.
- Le texte alternatif explique avec précision l'image.
- Vous avez la permission d'utiliser l'image.
Étape 7 : Examinez la progression de vos épargnes
À la fin de chaque semaine ou mois, comparez vos économies réelles avec votre objectif prévu.
Si vous êtes en retard, révisez votre budget et ajustez le montant ou le calendrier de votre contribution.
Mieux vaut un plan réaliste que vous pouvez maintenir qu’un plan difficile qui crée un stress inutile.
Étape 8 : Continuez à apprendre et à vous améliorer
Continuez à explorer des idées utiles en matière de budgétisation, des ressources d’éducation financière et des méthodes d’épargne.
Utilisez Pinterest comme source d'inspiration, mais vérifiez les informations financières importantes auprès de sources fiables avant de prendre des décisions.
Au fil du temps, de petites améliorations dans vos habitudes de budgétisation et d’épargne peuvent vous aider à atteindre des objectifs financiers plus ambitieux.
Conseils de pro pour maintenir une discipline financière à long terme
Développer de meilleures habitudes financières prend du temps. Ces conseils pratiques peuvent vous aider à rester organisé.
Automatisez les économies lorsque cela est possible. Si votre banque prend en charge les virements automatiques, envisagez d'organiser un virement régulier vers un compte d'épargne distinct après avoir reçu vos revenus.
Priorisez les dépenses essentielles. Assurez-vous que les factures importantes, la nourriture, le logement, le transport et les autres coûts nécessaires sont couverts avant de vous engager dans des défis d'épargne facultatifs.
Évitez les achats inutiles. Passez en revue les abonnements et les habitudes de dépenses pour identifier les dépenses qui ne correspondent pas à vos priorités.
Utilisez des rappels visuels. Un tableau d’épargne ou une liste de contrôle financier peut vous aider à vous souvenir de vos objectifs et à suivre vos progrès.
Passez en revue votre plan financier. Vérifiez régulièrement votre budget et mettez-le à jour lorsque votre situation change.
Construisez une réserve d’urgence. Travaillez vers un fonds d’urgence qui reflète vos frais de subsistance et vos responsabilités.
Renseignez-vous avant d'investir. Comprenez les risques, les frais, l’horizon temporel et les pertes potentielles associés à un investissement avant d’engager de l’argent.
Protégez vos informations personnelles. Ne publiez pas les détails du compte, les dossiers financiers privés ou les informations sensibles dans les graphiques Pinterest ou le contenu d'un blog public.
Célébrez des étapes réalistes. Reconnaître les progrès peut vous aider à rester motivé sans dépenser l’argent que vous avez économisé.
Foire aux questions (FAQ)
Que signifient 100 factures Pinterest ?
L'expression de recherche « 100 billets Pinterest » peut faire référence à des images de billets de 100 $, à des tableaux d'inspiration sur le thème de l'argent, à des graphiques de défis d'épargne et à des idées d'objectifs financiers partagés sur Pinterest. Il s'agit d'une expression de recherche large plutôt que du nom d'un programme financier officiel.
Qu’est-ce que le défi des 100 $ d’économies ?
Un défi d’épargne de 100 $ est une activité d’épargne simple conçue pour aider quelqu’un à atteindre un objectif de 100 $. Un exemple est d’économiser 10 $ chaque semaine pendant dix semaines. Différentes versions utilisent différents montants et calendriers.
Comment Pinterest aide-t-il à fixer des objectifs financiers ?
Pinterest est une plateforme de découverte visuelle où les utilisateurs peuvent trouver des idées de budgétisation, des outils de suivi des économies, des listes de contrôle financières et des graphiques de motivation. Ces ressources peuvent servir d’inspiration et aider les utilisateurs à organiser leurs propres idées de planification financière.
Pinterest peut-il m'aider à créer de la richesse ?
Pinterest peut vous aider à découvrir du contenu sur l'éducation financière et à organiser des idées sur l'épargne, la budgétisation et l'investissement. Cependant, enregistrer des épingles à lui seul ne crée pas de richesse. Le progrès financier à long terme nécessite une gestion financière pratique, des décisions éclairées et des habitudes cohérentes.
Comment créer un plan d'épargne simple ?
Commencez par calculer vos revenus et dépenses essentielles. Choisissez un objectif d'épargne réaliste, décidez du montant que vous pouvez cotiser régulièrement et suivez vos progrès à l'aide d'une feuille de calcul, d'un cahier ou d'un outil de suivi des économies.
Pourquoi devrais-je créer un fonds d’urgence ?
Un fonds d’urgence fournit de l’argent pour les dépenses imprévues, telles que des réparations essentielles ou des interruptions temporaires de revenus. Cela peut réduire le besoin d’emprunter de l’argent lorsque des coûts imprévus surviennent.
Les outils d’imagerie basés sur un navigateur sont-ils adaptés aux graphiques financiers ?
Ils peuvent être utiles pour traiter des graphiques financiers non sensibles, tels que des modèles de budget public et des images de motivation. Vérifiez comment le service traite les fichiers avant de l'utiliser et ne téléchargez pas de documents financiers confidentiels vers des outils d'image ordinaires.
L’enregistrement d’une épingle m’autorise-t-il à utiliser son image ?
Non. L’enregistrement d’une épingle ne vous confère pas automatiquement la propriété des droits d’auteur ni l’autorisation de réutiliser l’image. Vérifiez les conditions de licence du créateur d’origine et obtenez l’autorisation si nécessaire, en particulier pour une utilisation commerciale.
Quelle est la meilleure façon de rester motivé tout en économisant de l’argent ?
Choisissez des jalons réalisables, suivez vos progrès, révisez régulièrement votre budget et concentrez-vous sur l’objectif de votre objectif d’épargne. De petites étapes cohérentes peuvent aider à rendre les objectifs à long terme plus gérables.
Dois-je économiser de l’argent ou l’investir ?
La bonne approche dépend de votre situation financière, de vos objectifs, de votre horizon temporel et de votre capacité à accepter le risque. De nombreuses personnes donnent la priorité aux dépenses essentielles et aux économies d’urgence avant d’envisager des investissements. Faites des recherches approfondies ou demandez des conseils financiers qualifiés avant de prendre des décisions d’investissement.
Conclusion
Explorer 100 billets Pinterest l'inspiration peut être un point de départ utile pour découvrir des idées d'épargne créatives, organiser des objectifs financiers et développer de meilleures habitudes de gestion financière.
Des défis d'épargne de 100 $ aux planificateurs de budget mensuels en passant par les suivis de fonds d'urgence et l'inspiration financière à long terme, les ressources visuelles peuvent rendre la planification des finances personnelles plus attrayante.
L’étape la plus importante consiste à transformer l’inspiration en action pratique. Choisissez des objectifs financiers réalistes, suivez vos progrès, examinez vos dépenses et développez une routine d’épargne adaptée à votre situation.
Vous pouvez également améliorer votre flux de publication numérique en préparant les graphiques de votre site Web dans des formats appropriés et en optimisant leurs dimensions et la taille des fichiers. Pour les fichiers image pris en charge, explorez les outils gratuits basés sur un navigateur disponibles sur RupaCompress.
Inspirez-vous, enregistrez des idées utiles, fixez-vous des objectifs réalisables et prenez des mesures cohérentes vers un avenir financier plus organisé.
Commencez avec un petit objectif aujourd’hui. Vos progrès financiers peuvent croître étape par étape.